Domain amortisierung.de kaufen?
Wir ziehen mit dem Projekt
amortisierung.de um.
Sind Sie am Kauf der Domain
amortisierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain amortisierung.de kaufen?
Wann Festlager und Loslager?
Wann Festlager und Loslager? Festlager und Loslager werden in der Mechanik verwendet, um die Bewegung von Bauteilen zu steuern. Festlager fixieren ein Bauteil in einer bestimmten Position und verhindern jegliche Bewegung, während Loslager eine gewisse Bewegung zulassen, um thermische Ausdehnung oder andere Belastungen auszugleichen. Die Entscheidung, ob Festlager oder Loslager verwendet werden sollen, hängt von der Art der Belastung und den Anforderungen an das Bauteil ab. Festlager werden beispielsweise in Situationen eingesetzt, in denen eine stabile und feste Position erforderlich ist, während Loslager dort verwendet werden, wo Bewegungsfreiheit benötigt wird. Es ist wichtig, die richtige Kombination von Festlagern und Loslagern zu wählen, um die Stabilität und Funktionalität des Bauteils zu gewährleisten. Eine sorgfältige Analyse der Belastungen und Anforderungen ist daher entscheidend, um die richtige Lagerung zu wählen. In vielen Fällen werden sowohl Festlager als auch Loslager in einem System verwendet, um die optimale Balance zwischen Stabilität und Bewegungsfreiheit zu erreichen. Dadurch können **
Warum muss man ein Lagerpaar setzen, nämlich ein Festlager und ein Loslager? Zwei Festlager funktionieren nicht.
Ein Festlager ist ein Lager, das die Bewegung in alle Richtungen verhindert, während ein Loslager eine Bewegung in einer bestimmten Richtung ermöglicht. Durch die Kombination beider Lager kann eine ausreichende Stabilität und Flexibilität gewährleistet werden, um die gewünschte Bewegung oder Belastung zu ermöglichen. Zwei Festlager würden die Bewegung vollständig blockieren und somit die Funktion des Lagersystems beeinträchtigen. **

Ähnliche Suchbegriffe für Festlager
Top-Angebote
Produkte zum Begriff Festlager:
-
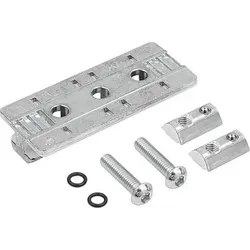
PROFILGLEITER MIT KLEMMHEBEL, FORM:F FESTLAGER, ZINK, KOMP:POM D=M06Werkstoff: Grundkörper: Zinkdruckguss. Gleitelemente: Kunststoff POM. Anbauteile: Stahl verzinkt. O-Ring: EPDM. Klemmhebel: Kunststoff, glasfaserverstärkt. Klemmhebel-Mechanik: Stahl. Hinweis: Profilgleiter aus Metall mit eingeklipsten Gleitelementen aus Kunststoff. Mit zusätzlichem Klemmhebel zum Klemmen des Schlittensystems. Die Profilgleiter ermöglichen eine verschleißarme Linearbewegung von Aluminiumprofilen Typ I mit Nut 8 mm. Der Verzicht auf Schmierung macht das System äußerst schmutzunempfindlich. Die maximal zulässige Belastung für einen Profilgleiter beträgt Fmax. = 50 N. Die Haltekraft bei einem maximalen Anzugsmoment von 15 Nm beträgt 600 N. Gleitführungen mit mehreren Gleitschlitten müssen als Kombination aus Festlager (Form F) und Loslager (Form L) ausgeführt werden. Hierdurch werden Formtoleranzen ausgeglichen und eine leichte Beweglichkeit sichergestellt. Form S: Set zur Anbindung beliebiger Anbauelemente. Form L: Set zur Verwendung als Loslager. Form F: Set zur Verwendung als Festlager. Lieferumfang: Form S: Profilgleiter mit Gleitelementen. 2 Sechskantmuttern DIN 439 B - M6. 1 Klemmhebel M6x55 mit Scheibe DIN 9021 6,4 mm und Sonder-Nutenstein Nut 8 - M6. Form L: Profilgleiter mit Gleitelementen. 2 Linsenkopfschrauben ISO 7380 - M5x25. 2 O-Ringe DIN 3771 - 5x1,5. 2 Nutensteine, Nut 8 - M5. 1 Klemmhebel M6x55 mit Scheibe DIN 9021 6,4 mm und Sonder-Nutenstein Nut 8 - M6. Form F: Profilgleiter mit Gleitelementen. 2 Linsenkopfschrauben ISO 7380 - M6x25. 2 O-Ringe DIN 3771 - 5x1,5. 2 Nutensteine, Nut 8 - M6. 1 Klemmhebel M6x55 mit Scheibe DIN 9021 6,4 mm und Sonder-Nutenstein Nut 8 - M6. Ausführung 1: mit Klemmhebel D=Gewinde: M6 RoHS: true UNSPSC Code: 3117150617,81 €*Versand: 5,45 €Sichere Weiterleitung zum Anbieter
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist der Unterschied zwischen einem Festlager und einem Loslager in der Statik?
Ein Festlager ist ein Lagerpunkt, der eine vollständige Fixierung in alle Richtungen ermöglicht, sodass keine Verschiebung oder Drehung möglich ist. Ein Loslager hingegen erlaubt eine Verschiebung in einer oder mehreren Richtungen, während Drehungen blockiert sind. In der Statik werden Festlager verwendet, um die Bewegung eines Bauteils vollständig einzuschränken, während Loslager verwendet werden, um bestimmte Bewegungen zu ermöglichen, beispielsweise um thermische Ausdehnungen auszugleichen. **
-
Ist Cashflow gleich Gewinn?
Ist Cashflow gleich Gewinn? Nein, Cashflow und Gewinn sind zwei unterschiedliche Kennzahlen in der Finanzbuchhaltung. Der Cashflow bezieht sich auf den tatsächlichen Geldzufluss und -abfluss eines Unternehmens, während der Gewinn den Überschuss der Einnahmen über die Ausgaben darstellt. Es ist möglich, dass ein Unternehmen einen positiven Cashflow hat, aber keinen Gewinn erzielt, wenn beispielsweise hohe Abschreibungen die Gewinne mindern. Umgekehrt kann ein Unternehmen Gewinn erwirtschaften, aber aufgrund von verzögerten Zahlungen oder Investitionen einen negativen Cashflow haben. Daher ist es wichtig, sowohl den Cashflow als auch den Gewinn eines Unternehmens zu analysieren, um ein umfassendes Bild seiner finanziellen Leistungsfähigkeit zu erhalten. **
-
Warum mindert Abschreibung den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung eines Vermögenswerts über seine Lebensdauer verteilen. Durch die Abschreibung wird der Wertverlust des Vermögenswerts berücksichtigt, da dieser im Laufe der Zeit an Wert verliert. Indem die Abschreibung als Kosten verbucht wird, wird der Gewinn des Unternehmens verringert. Dies führt zu einer realistischeren Darstellung des tatsächlichen finanziellen Zustands des Unternehmens, da die Abschreibung die tatsächlichen Kosten der Vermögensnutzung widerspiegelt. Letztendlich hilft die Abschreibung dabei, die langfristige Rentabilität des Unternehmens genauer zu bewerten. **
-
Wird die Abschreibung vom Gewinn abgezogen?
Wird die Abschreibung vom Gewinn abgezogen? Ja, die Abschreibung wird als Aufwand verbucht und mindert somit den Gewinn eines Unternehmens. Durch die Abschreibung werden die Anschaffungskosten von Vermögensgegenständen über deren Nutzungsdauer verteilt. Dies dient dazu, den tatsächlichen Werteverzehr der Vermögensgegenstände im Unternehmen zu berücksichtigen. Die Abschreibung hat somit direkten Einfluss auf die Gewinnsituation eines Unternehmens, da sie die Höhe des steuerpflichtigen Gewinns reduziert. **

Ist Rendite gleich Gewinn?
Nein, Rendite ist nicht gleich Gewinn. Rendite ist das Verhältnis zwischen dem erzielten Gewinn und dem eingesetzten Kapital, während Gewinn einfach der Überschuss der Einnahmen über die Ausgaben ist. Rendite berücksichtigt also die Effizienz der Kapitalnutzung, während Gewinn lediglich den finanziellen Erfolg eines Unternehmens oder einer Investition darstellt. Es ist möglich, eine hohe Rendite zu erzielen, aber dennoch keinen Gewinn zu machen, wenn die Kosten die Einnahmen übersteigen. Daher sind Rendite und Gewinn zwei unterschiedliche Kennzahlen, die jeweils verschiedene Aspekte der finanziellen Leistungsfähigkeit messen. **
Wie kann die Rendite einer Investition berechnet werden, um die Rentabilität des Kapitals zu ermitteln?
Die Rendite einer Investition kann berechnet werden, indem man den Gewinn oder Verlust der Investition durch die ursprüngliche Investitionssumme teilt und das Ergebnis mit 100 multipliziert. Diese Prozentzahl zeigt die Rentabilität des Kapitals an. Eine hohe Rendite deutet auf eine rentable Investition hin, während eine niedrige Rendite auf eine weniger rentable Investition hindeutet. **
Top-Angebote
Produkte zum Begriff Festlager:
-
PROFILGLEITER, FORM:F FESTLAGER, ZINK, KOMP:POM D=M06Werkstoff: Grundkörper: Zinkdruckguss. Gleitelemente: Kunststoff POM. Anbauteile: Stahl verzinkt. O-Ring: EPDM. Hinweis: Profilgleiter aus Metall mit eingeklipsten Gleitelementen aus Kunststoff. Die Profilgleiter ermöglichen eine verschleißarme Linearbewegung von Aluminiumprofilen Typ I mit Nut 8 mm. Der Verzicht auf Schmierung macht das System äußerst schmutzunempfindlich. Die maximal zulässige Belastung für einen Profilgleiter beträgt Fmax. = 50 N. Gleitführungen mit mehreren Gleitschlitten müssen als Kombination aus Festlager (Form F) und Loslager (Form L) ausgeführt werden. Hierdurch werden Formtoleranzen ausgeglichen und eine leichte Beweglichkeit sichergestellt. Form S: Set zur Anbindung beliebiger Anbauelemente. Form L: Set zur Verwendung als Loslager. Form F: Set zur Verwendung als Festlager. Lieferumfang: Form S: Profilgleiter mit Gleitelementen. 2 Sechskantmuttern DIN 439 B - M6. 1 Klemmhebel M6x55 mit Scheibe DIN 9021 6,4 mm und Sonder-Nutenstein Nut 8 - M6. Form L: Profilgleiter mit Gleitelementen. 2 Linsenkopfschrauben ISO 7380 - M5x25. 2 O-Ringe DIN 3771 - 5x1,5. 2 Nutensteine, Nut 8 - M5. 1 Klemmhebel M6x55 mit Scheibe DIN 9021 6,4 mm und Sonder-Nutenstein Nut 8 - M6. Form F: Profilgleiter mit Gleitelementen. 2 Linsenkopfschrauben ISO 7380 - M6x25. 2 O-Ringe DIN 3771 - 5x1,5. 2 Nutensteine, Nut 8 - M6. 1 Klemmhebel M6x55 mit Scheibe DIN 9021 6,4 mm und Sonder-Nutenstein Nut 8 - M6. D=Gewinde: M6 RoHS: true UNSPSC Code: 311715069,03 €*Versand: 5,45 €Sichere Weiterleitung zum Anbieter
-
PROFILGLEITER MIT KLEMMHEBEL, FORM:F FESTLAGER, ZINK, KOMP:POM D=M06Werkstoff: Grundkörper: Zinkdruckguss. Gleitelemente: Kunststoff POM. Anbauteile: Stahl verzinkt. O-Ring: EPDM. Klemmhebel: Kunststoff, glasfaserverstärkt. Klemmhebel-Mechanik: Stahl. Hinweis: Profilgleiter aus Metall mit eingeklipsten Gleitelementen aus Kunststoff. Mit zusätzlichem Klemmhebel zum Klemmen des Schlittensystems. Die Profilgleiter ermöglichen eine verschleißarme Linearbewegung von Aluminiumprofilen Typ I mit Nut 8 mm. Der Verzicht auf Schmierung macht das System äußerst schmutzunempfindlich. Die maximal zulässige Belastung für einen Profilgleiter beträgt Fmax. = 50 N. Die Haltekraft bei einem maximalen Anzugsmoment von 15 Nm beträgt 600 N. Gleitführungen mit mehreren Gleitschlitten müssen als Kombination aus Festlager (Form F) und Loslager (Form L) ausgeführt werden. Hierdurch werden Formtoleranzen ausgeglichen und eine leichte Beweglichkeit sichergestellt. Form S: Set zur Anbindung beliebiger Anbauelemente. Form L: Set zur Verwendung als Loslager. Form F: Set zur Verwendung als Festlager. Lieferumfang: Form S: Profilgleiter mit Gleitelementen. 2 Sechskantmuttern DIN 439 B - M6. 1 Klemmhebel M6x55 mit Scheibe DIN 9021 6,4 mm und Sonder-Nutenstein Nut 8 - M6. Form L: Profilgleiter mit Gleitelementen. 2 Linsenkopfschrauben ISO 7380 - M5x25. 2 O-Ringe DIN 3771 - 5x1,5. 2 Nutensteine, Nut 8 - M5. 1 Klemmhebel M6x55 mit Scheibe DIN 9021 6,4 mm und Sonder-Nutenstein Nut 8 - M6. Form F: Profilgleiter mit Gleitelementen. 2 Linsenkopfschrauben ISO 7380 - M6x25. 2 O-Ringe DIN 3771 - 5x1,5. 2 Nutensteine, Nut 8 - M6. 1 Klemmhebel M6x55 mit Scheibe DIN 9021 6,4 mm und Sonder-Nutenstein Nut 8 - M6. Ausführung 1: mit Klemmhebel D=Gewinde: M6 RoHS: true UNSPSC Code: 3117150617,81 €*Versand: 5,45 €Sichere Weiterleitung zum Anbieter
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Festlager und Loslager?
Wann Festlager und Loslager? Festlager und Loslager werden in der Mechanik verwendet, um die Bewegung von Bauteilen zu steuern. Festlager fixieren ein Bauteil in einer bestimmten Position und verhindern jegliche Bewegung, während Loslager eine gewisse Bewegung zulassen, um thermische Ausdehnung oder andere Belastungen auszugleichen. Die Entscheidung, ob Festlager oder Loslager verwendet werden sollen, hängt von der Art der Belastung und den Anforderungen an das Bauteil ab. Festlager werden beispielsweise in Situationen eingesetzt, in denen eine stabile und feste Position erforderlich ist, während Loslager dort verwendet werden, wo Bewegungsfreiheit benötigt wird. Es ist wichtig, die richtige Kombination von Festlagern und Loslagern zu wählen, um die Stabilität und Funktionalität des Bauteils zu gewährleisten. Eine sorgfältige Analyse der Belastungen und Anforderungen ist daher entscheidend, um die richtige Lagerung zu wählen. In vielen Fällen werden sowohl Festlager als auch Loslager in einem System verwendet, um die optimale Balance zwischen Stabilität und Bewegungsfreiheit zu erreichen. Dadurch können **
-
Warum muss man ein Lagerpaar setzen, nämlich ein Festlager und ein Loslager? Zwei Festlager funktionieren nicht.
Ein Festlager ist ein Lager, das die Bewegung in alle Richtungen verhindert, während ein Loslager eine Bewegung in einer bestimmten Richtung ermöglicht. Durch die Kombination beider Lager kann eine ausreichende Stabilität und Flexibilität gewährleistet werden, um die gewünschte Bewegung oder Belastung zu ermöglichen. Zwei Festlager würden die Bewegung vollständig blockieren und somit die Funktion des Lagersystems beeinträchtigen. **
-
Was ist der Unterschied zwischen einem Festlager und einem Loslager in der Statik?
Ein Festlager ist ein Lagerpunkt, der eine vollständige Fixierung in alle Richtungen ermöglicht, sodass keine Verschiebung oder Drehung möglich ist. Ein Loslager hingegen erlaubt eine Verschiebung in einer oder mehreren Richtungen, während Drehungen blockiert sind. In der Statik werden Festlager verwendet, um die Bewegung eines Bauteils vollständig einzuschränken, während Loslager verwendet werden, um bestimmte Bewegungen zu ermöglichen, beispielsweise um thermische Ausdehnungen auszugleichen. **
-
Ist Cashflow gleich Gewinn?
Ist Cashflow gleich Gewinn? Nein, Cashflow und Gewinn sind zwei unterschiedliche Kennzahlen in der Finanzbuchhaltung. Der Cashflow bezieht sich auf den tatsächlichen Geldzufluss und -abfluss eines Unternehmens, während der Gewinn den Überschuss der Einnahmen über die Ausgaben darstellt. Es ist möglich, dass ein Unternehmen einen positiven Cashflow hat, aber keinen Gewinn erzielt, wenn beispielsweise hohe Abschreibungen die Gewinne mindern. Umgekehrt kann ein Unternehmen Gewinn erwirtschaften, aber aufgrund von verzögerten Zahlungen oder Investitionen einen negativen Cashflow haben. Daher ist es wichtig, sowohl den Cashflow als auch den Gewinn eines Unternehmens zu analysieren, um ein umfassendes Bild seiner finanziellen Leistungsfähigkeit zu erhalten. **
Ähnliche Suchbegriffe für Festlager
-
Warum mindert Abschreibung den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung eines Vermögenswerts über seine Lebensdauer verteilen. Durch die Abschreibung wird der Wertverlust des Vermögenswerts berücksichtigt, da dieser im Laufe der Zeit an Wert verliert. Indem die Abschreibung als Kosten verbucht wird, wird der Gewinn des Unternehmens verringert. Dies führt zu einer realistischeren Darstellung des tatsächlichen finanziellen Zustands des Unternehmens, da die Abschreibung die tatsächlichen Kosten der Vermögensnutzung widerspiegelt. Letztendlich hilft die Abschreibung dabei, die langfristige Rentabilität des Unternehmens genauer zu bewerten. **
-
Wird die Abschreibung vom Gewinn abgezogen?
Wird die Abschreibung vom Gewinn abgezogen? Ja, die Abschreibung wird als Aufwand verbucht und mindert somit den Gewinn eines Unternehmens. Durch die Abschreibung werden die Anschaffungskosten von Vermögensgegenständen über deren Nutzungsdauer verteilt. Dies dient dazu, den tatsächlichen Werteverzehr der Vermögensgegenstände im Unternehmen zu berücksichtigen. Die Abschreibung hat somit direkten Einfluss auf die Gewinnsituation eines Unternehmens, da sie die Höhe des steuerpflichtigen Gewinns reduziert. **
-
Ist Rendite gleich Gewinn?
Nein, Rendite ist nicht gleich Gewinn. Rendite ist das Verhältnis zwischen dem erzielten Gewinn und dem eingesetzten Kapital, während Gewinn einfach der Überschuss der Einnahmen über die Ausgaben ist. Rendite berücksichtigt also die Effizienz der Kapitalnutzung, während Gewinn lediglich den finanziellen Erfolg eines Unternehmens oder einer Investition darstellt. Es ist möglich, eine hohe Rendite zu erzielen, aber dennoch keinen Gewinn zu machen, wenn die Kosten die Einnahmen übersteigen. Daher sind Rendite und Gewinn zwei unterschiedliche Kennzahlen, die jeweils verschiedene Aspekte der finanziellen Leistungsfähigkeit messen. **
-
Wie kann die Rendite einer Investition berechnet werden, um die Rentabilität des Kapitals zu ermitteln?
Die Rendite einer Investition kann berechnet werden, indem man den Gewinn oder Verlust der Investition durch die ursprüngliche Investitionssumme teilt und das Ergebnis mit 100 multipliziert. Diese Prozentzahl zeigt die Rentabilität des Kapitals an. Eine hohe Rendite deutet auf eine rentable Investition hin, während eine niedrige Rendite auf eine weniger rentable Investition hindeutet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.