Domain amortisierung.de kaufen?
Wir ziehen mit dem Projekt
amortisierung.de um.
Sind Sie am Kauf der Domain
amortisierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain amortisierung.de kaufen?
Wie wirkt sich die Wahl des Werkstoffes auf die Spanabnahme in der spanabhebenden Fertigung aus?
Die Wahl des Werkstoffes beeinflusst direkt die Spanbildung und -abnahme. Härtere Werkstoffe erfordern in der Regel höhere Schnittkräfte und führen zu einer geringeren Spanabnahme. Weichere Werkstoffe hingegen lassen sich leichter bearbeiten und führen zu einer größeren Spanabnahme. **
Ist Cashflow gleich Gewinn?
Ist Cashflow gleich Gewinn? Nein, Cashflow und Gewinn sind zwei unterschiedliche Kennzahlen in der Finanzbuchhaltung. Der Cashflow bezieht sich auf den tatsächlichen Geldzufluss und -abfluss eines Unternehmens, während der Gewinn den Überschuss der Einnahmen über die Ausgaben darstellt. Es ist möglich, dass ein Unternehmen einen positiven Cashflow hat, aber keinen Gewinn erzielt, wenn beispielsweise hohe Abschreibungen die Gewinne mindern. Umgekehrt kann ein Unternehmen Gewinn erwirtschaften, aber aufgrund von verzögerten Zahlungen oder Investitionen einen negativen Cashflow haben. Daher ist es wichtig, sowohl den Cashflow als auch den Gewinn eines Unternehmens zu analysieren, um ein umfassendes Bild seiner finanziellen Leistungsfähigkeit zu erhalten. **

Ähnliche Suchbegriffe für Spanabnahme
Top-Angebote
Produkte zum Begriff Spanabnahme:
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Analyse der Bilanzen der BAYER AG 1992 bis 2002. Investition, Finanzierung, Rentabilität und ROI-Kennzahlen, Taschenbuch von Andre Hiller, GRIN,Analyse Der Bilanzen Der Bayer Ag 1992 Bis 2002. Investition, Finanzierung, Rentabilität Und Roi-kennzahlen, Taschenbuch Von Andre Hiller, Grin, 978-3-638-64412-9, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Warum mindert Abschreibung den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung eines Vermögenswerts über seine Lebensdauer verteilen. Durch die Abschreibung wird der Wertverlust des Vermögenswerts berücksichtigt, da dieser im Laufe der Zeit an Wert verliert. Indem die Abschreibung als Kosten verbucht wird, wird der Gewinn des Unternehmens verringert. Dies führt zu einer realistischeren Darstellung des tatsächlichen finanziellen Zustands des Unternehmens, da die Abschreibung die tatsächlichen Kosten der Vermögensnutzung widerspiegelt. Letztendlich hilft die Abschreibung dabei, die langfristige Rentabilität des Unternehmens genauer zu bewerten. **
-
Wird die Abschreibung vom Gewinn abgezogen?
Wird die Abschreibung vom Gewinn abgezogen? Ja, die Abschreibung wird als Aufwand verbucht und mindert somit den Gewinn eines Unternehmens. Durch die Abschreibung werden die Anschaffungskosten von Vermögensgegenständen über deren Nutzungsdauer verteilt. Dies dient dazu, den tatsächlichen Werteverzehr der Vermögensgegenstände im Unternehmen zu berücksichtigen. Die Abschreibung hat somit direkten Einfluss auf die Gewinnsituation eines Unternehmens, da sie die Höhe des steuerpflichtigen Gewinns reduziert. **
-
Ist Rendite gleich Gewinn?
Nein, Rendite ist nicht gleich Gewinn. Rendite ist das Verhältnis zwischen dem erzielten Gewinn und dem eingesetzten Kapital, während Gewinn einfach der Überschuss der Einnahmen über die Ausgaben ist. Rendite berücksichtigt also die Effizienz der Kapitalnutzung, während Gewinn lediglich den finanziellen Erfolg eines Unternehmens oder einer Investition darstellt. Es ist möglich, eine hohe Rendite zu erzielen, aber dennoch keinen Gewinn zu machen, wenn die Kosten die Einnahmen übersteigen. Daher sind Rendite und Gewinn zwei unterschiedliche Kennzahlen, die jeweils verschiedene Aspekte der finanziellen Leistungsfähigkeit messen. **
-
Wie kann die Rendite einer Investition berechnet werden, um die Rentabilität des Kapitals zu ermitteln?
Die Rendite einer Investition kann berechnet werden, indem man den Gewinn oder Verlust der Investition durch die ursprüngliche Investitionssumme teilt und das Ergebnis mit 100 multipliziert. Diese Prozentzahl zeigt die Rentabilität des Kapitals an. Eine hohe Rendite deutet auf eine rentable Investition hin, während eine niedrige Rendite auf eine weniger rentable Investition hindeutet. **

Was ist Investition und Finanzierung?
Was ist Investition und Finanzierung? Investition bezieht sich auf den Einsatz von Kapital in Vermögenswerte wie Aktien, Immobilien oder Maschinen, mit dem Ziel, zukünftige Erträge zu erwirtschaften. Finanzierung hingegen bezieht sich auf die Beschaffung von Kapital, um Investitionen zu tätigen oder laufende Geschäftstätigkeiten zu finanzieren. Dabei können verschiedene Finanzierungsquellen wie Eigenkapital, Fremdkapital oder Fördermittel genutzt werden. Investition und Finanzierung sind eng miteinander verbunden, da die Finanzierung die Grundlage für Investitionen bildet und Investitionen wiederum die finanzielle Situation eines Unternehmens beeinflussen. Ein effektives Management von Investitionen und Finanzierung ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Was sind die wichtigsten Faktoren, die das Kosten-Gewinn-Verhältnis einer Investition beeinflussen?
Die wichtigsten Faktoren, die das Kosten-Gewinn-Verhältnis einer Investition beeinflussen, sind die Höhe der Investitionskosten, die erwarteten Gewinne und die Dauer, bis die Gewinne realisiert werden. Eine genaue Analyse dieser Faktoren ist entscheidend, um das Risiko und die Rentabilität einer Investition zu bewerten. Eine sorgfältige Planung und Überwachung der Kosten und Gewinne während des gesamten Investitionsprozesses ist ebenfalls wichtig, um das Kosten-Gewinn-Verhältnis zu optimieren. **
Top-Angebote
Produkte zum Begriff Spanabnahme:
-
Mafell Zimmerei Hobel ZH 205 Ec bis 4 mm Spanabnahme 925201Beschreibung: Einzigartig! Mit stufenloser Spanabnahme von 0 - 4 mm. Der neuartige Spanauswurf mit exzellenter Späneabführung durch verstärkten Luftstrom und neuartige Luftführung verbannt Verstopfungen durch nasse Hobelspäne in die Vergangenheit! Durch konsequente Leichtbauweise wiegt die solide Gusskonstruktion nur 13,4 bzw. 12,5 kg. Der starke MAFELL-Lichtstrommotor bietet genügend Reserven. Höbeln wird zum Erlebnis! Wie bei den meisten MAFELL-Maschinen wacht auch hier die intelligente Steuerungselektronik im Hintergrund. Für Sanftanlauf und konstante Drehzahl bei Last, sowie für eine maschinenschonende Drehzahl-Absenkung im Leerlauf und für ÜberlastschutzVorteilNutzen: Höherer Qualitätsstandard - geringere Maschinenkosten und längere Lebensdauer. Ausgefeilte, praxisorientierte Griffergonomie und geringes Gewicht - für beispielhaftes Handling. Mit Anlaufrolle - für maximale Nutzung der Hobelbreite. Einweg-Wendemessersystem - bedeutet, das zeitraubende Justieren der Hobelmesser entfällt.Einsatzgebiet: Hobelarbeiten bis 208 mm (ZH 205 Ec) Hobelarbeiten bis 248 mm (ZH 245 Ec) Materialeinsatz z. B.: VollholzLieferumfang: 1 Paar Wendemesser 1 Spanauswurf 1 Einmaulschlüssel 8mm 1 Anschlussleitung 10 m3810,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Wahl des Werkstoffes auf die Spanabnahme in der spanabhebenden Fertigung aus?
Die Wahl des Werkstoffes beeinflusst direkt die Spanbildung und -abnahme. Härtere Werkstoffe erfordern in der Regel höhere Schnittkräfte und führen zu einer geringeren Spanabnahme. Weichere Werkstoffe hingegen lassen sich leichter bearbeiten und führen zu einer größeren Spanabnahme. **
-
Ist Cashflow gleich Gewinn?
Ist Cashflow gleich Gewinn? Nein, Cashflow und Gewinn sind zwei unterschiedliche Kennzahlen in der Finanzbuchhaltung. Der Cashflow bezieht sich auf den tatsächlichen Geldzufluss und -abfluss eines Unternehmens, während der Gewinn den Überschuss der Einnahmen über die Ausgaben darstellt. Es ist möglich, dass ein Unternehmen einen positiven Cashflow hat, aber keinen Gewinn erzielt, wenn beispielsweise hohe Abschreibungen die Gewinne mindern. Umgekehrt kann ein Unternehmen Gewinn erwirtschaften, aber aufgrund von verzögerten Zahlungen oder Investitionen einen negativen Cashflow haben. Daher ist es wichtig, sowohl den Cashflow als auch den Gewinn eines Unternehmens zu analysieren, um ein umfassendes Bild seiner finanziellen Leistungsfähigkeit zu erhalten. **
-
Warum mindert Abschreibung den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung eines Vermögenswerts über seine Lebensdauer verteilen. Durch die Abschreibung wird der Wertverlust des Vermögenswerts berücksichtigt, da dieser im Laufe der Zeit an Wert verliert. Indem die Abschreibung als Kosten verbucht wird, wird der Gewinn des Unternehmens verringert. Dies führt zu einer realistischeren Darstellung des tatsächlichen finanziellen Zustands des Unternehmens, da die Abschreibung die tatsächlichen Kosten der Vermögensnutzung widerspiegelt. Letztendlich hilft die Abschreibung dabei, die langfristige Rentabilität des Unternehmens genauer zu bewerten. **
-
Wird die Abschreibung vom Gewinn abgezogen?
Wird die Abschreibung vom Gewinn abgezogen? Ja, die Abschreibung wird als Aufwand verbucht und mindert somit den Gewinn eines Unternehmens. Durch die Abschreibung werden die Anschaffungskosten von Vermögensgegenständen über deren Nutzungsdauer verteilt. Dies dient dazu, den tatsächlichen Werteverzehr der Vermögensgegenstände im Unternehmen zu berücksichtigen. Die Abschreibung hat somit direkten Einfluss auf die Gewinnsituation eines Unternehmens, da sie die Höhe des steuerpflichtigen Gewinns reduziert. **
Ähnliche Suchbegriffe für Spanabnahme
-
Analyse der Bilanzen der BAYER AG 1992 bis 2002. Investition, Finanzierung, Rentabilität und ROI-Kennzahlen, Taschenbuch von Andre Hiller, GRIN,Analyse Der Bilanzen Der Bayer Ag 1992 Bis 2002. Investition, Finanzierung, Rentabilität Und Roi-kennzahlen, Taschenbuch Von Andre Hiller, Grin, 978-3-638-64412-9, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
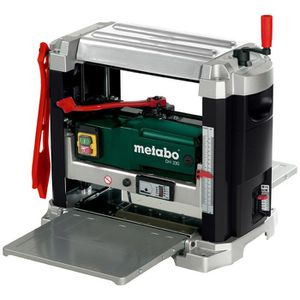
Metabo Dickenhobel DH 330, 1800 W, Spanabnahme 0-3 mm, bis 152 mm Durchlasshöhe, max. Hobelbreite 330 mmDickenhobel mit 1800 W Leistung für bis zu 9800 U/min Einstellbare Spanabnahme von 0 - 3 mm, mit wend- und wechselbarem HSS-Messer Für bis zu 15,2 cm hohe und bis zu 33 cm breite Werkstücke geeignet 85,7 x 57,9 x 57,4 cm (LxBxH) und 35 kg Gewicht für stabilen Stand und exakte Ergebnisse Beidseitig großer, rostfreier Auflagetisch mit 33 x 84 cm (B x L) 7 m/min Vorschubgeschwindigkeit mit automatischen Zuführrollen Schutzart IP20, Schutzklasse I und anschließbare Fremdabsaugung für Saugschlauch-Ø innen/außen 64/102 mm Wiederanlaufschutz verhindert unbeabsichtigten Neustart nach Stromunterbrechung Hobelwerk-Verriegelung verhindert unbeabsichtigtes Verstellen der Spanabnahme-Einstellung Höhenverriegelung mit Handkurbel und Durchlasshöhe über Rastpunkte einstellbar Bringt Latten, Balken und Bretter auf ein exaktes Maß Ideal für den flexiblen Einsatz in der Werkstatt oder auf der Baustelle Merkmale: Leistung: 1800 W Hobelbreite: 330 mm Durchlasshöhe: 152 mm Spanabnahme bis: 3 mm weitere Produktinformationen: Lieferung inkl.: 2x HSS-Wendemesser, Schiebestock, Absaugstutzen, Sechskantstiftschlüssel Lieferung direkt ab Werk! ACHTUNG: Speditionsversand!418,46 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Ist Rendite gleich Gewinn?
Nein, Rendite ist nicht gleich Gewinn. Rendite ist das Verhältnis zwischen dem erzielten Gewinn und dem eingesetzten Kapital, während Gewinn einfach der Überschuss der Einnahmen über die Ausgaben ist. Rendite berücksichtigt also die Effizienz der Kapitalnutzung, während Gewinn lediglich den finanziellen Erfolg eines Unternehmens oder einer Investition darstellt. Es ist möglich, eine hohe Rendite zu erzielen, aber dennoch keinen Gewinn zu machen, wenn die Kosten die Einnahmen übersteigen. Daher sind Rendite und Gewinn zwei unterschiedliche Kennzahlen, die jeweils verschiedene Aspekte der finanziellen Leistungsfähigkeit messen. **
-
Wie kann die Rendite einer Investition berechnet werden, um die Rentabilität des Kapitals zu ermitteln?
Die Rendite einer Investition kann berechnet werden, indem man den Gewinn oder Verlust der Investition durch die ursprüngliche Investitionssumme teilt und das Ergebnis mit 100 multipliziert. Diese Prozentzahl zeigt die Rentabilität des Kapitals an. Eine hohe Rendite deutet auf eine rentable Investition hin, während eine niedrige Rendite auf eine weniger rentable Investition hindeutet. **
-
Was ist Investition und Finanzierung?
Was ist Investition und Finanzierung? Investition bezieht sich auf den Einsatz von Kapital in Vermögenswerte wie Aktien, Immobilien oder Maschinen, mit dem Ziel, zukünftige Erträge zu erwirtschaften. Finanzierung hingegen bezieht sich auf die Beschaffung von Kapital, um Investitionen zu tätigen oder laufende Geschäftstätigkeiten zu finanzieren. Dabei können verschiedene Finanzierungsquellen wie Eigenkapital, Fremdkapital oder Fördermittel genutzt werden. Investition und Finanzierung sind eng miteinander verbunden, da die Finanzierung die Grundlage für Investitionen bildet und Investitionen wiederum die finanzielle Situation eines Unternehmens beeinflussen. Ein effektives Management von Investitionen und Finanzierung ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Was sind die wichtigsten Faktoren, die das Kosten-Gewinn-Verhältnis einer Investition beeinflussen?
Die wichtigsten Faktoren, die das Kosten-Gewinn-Verhältnis einer Investition beeinflussen, sind die Höhe der Investitionskosten, die erwarteten Gewinne und die Dauer, bis die Gewinne realisiert werden. Eine genaue Analyse dieser Faktoren ist entscheidend, um das Risiko und die Rentabilität einer Investition zu bewerten. Eine sorgfältige Planung und Überwachung der Kosten und Gewinne während des gesamten Investitionsprozesses ist ebenfalls wichtig, um das Kosten-Gewinn-Verhältnis zu optimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.